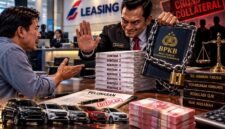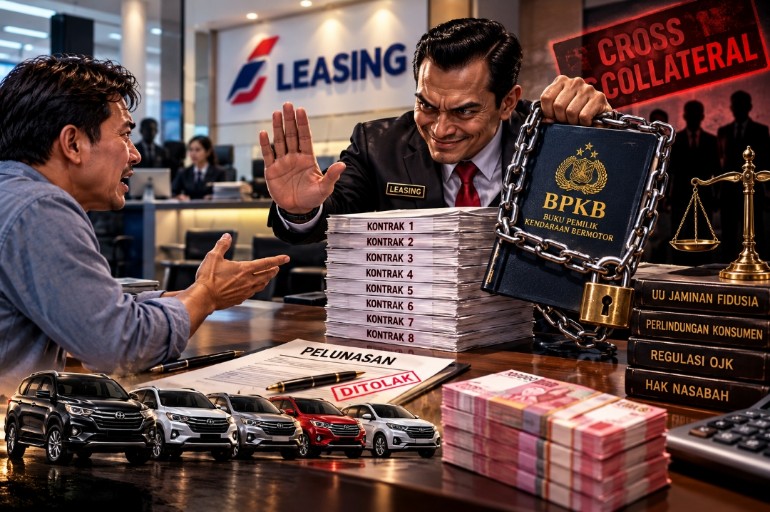
KUPAS TUNTAS NEWS // Bandung – Seorang nasabah perusahaan pembiayaan (leasing) mengeluhkan tindakan sepihak manajemen yang menolak menyerahkan Buku Pemilik Kendaraan Bermotor (BPKB) miliknya. Padahal, nasabah tersebut telah mendatangi kantor cabang dengan membawa dana segar untuk melunasi seluruh sisa hutang pokok dan bunga dari kontrak pembiayaan kendaraannya. Pihak leasing berdalih penahanan dilakukan karena nasabah masih memiliki kewajiban di kontrak lain yang berbeda, dengan mengklaim aturan cross collateral (jaminan silang).
Kasus ini bermula saat nasabah berinisial MF berniat mengakhiri masa kredit mobilnya lebih awal demi mengambil hak kepemilikan penuh atas lima kendaraannya. Sudah beberapa kali melakukan mediasi dengan pihak manajemen serta mendapat keputusan bahwa nasabah boleh melunasi tunggakan cicilan dan melakukan pelunasan, maka pihak leasing akan menyerahkan BPKB paling lama 14 hari kerja. Namun, sesampainya di meja administrasi, permohonan pelunasan tersebut justru dipersulit dan ditolak. Petugas leasing menyatakan BPKB tidak bisa dikeluarkan selama pinjaman multiguna milik MF atas nama pribadi di kontrak yang terpisah belum dinyatakan lunas.

Klaim Sepihak Tanpa Dasar Klausul Kontrak
FM merasa dirugikan karena delapan pinjaman tersebut menggunakan aset yang berbeda, dan tertuang dalam delapan nomor kontrak yang sepenuhnya terpisah.
“Ini sangat tidak adil. Kontrak untuk mobil ini sudah mau saya bayar lunas hari ini, tetapi mereka mencampuradukkan dengan kontrak pinjaman lain yang jatuh temponya masih lama. Mereka membawa-bawa istilah cross collateral, padahal sejak awal tidak pernah ada penjelasan tertulis atau klausul yang menyatakan delapan kontrak ini saling mengikat,” ujar MF dengan nada kecewa.
Praktik menahan jaminan pada kontrak yang sudah diselesaikan secara hukum dinilai melanggar aturan. Berdasarkan Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia, perusahaan pembiayaan pada dasarnya hanya bertindak sebagai pemegang jaminan atas hutang yang tertulis dalam perjanjian tersebut. Apabila hutang pokok dan bunga pada suatu kontrak telah dibayar lunas, perusahaan pembiayaan wajib menyerahkan jaminan tersebut seketika kepada debitur.
Keabsahan Cross Collateral
Klaim jaminan silang tidak bisa diterapkan secara sepihak atau lisan. Leasing wajib membuktikan adanya klausul tertulis yang secara tegas disepakati oleh kedua belah pihak di dalam dokumen kontrak awal bahwa aset tersebut mengikat kontrak lainnya. Jika klausul itu tidak ada, penahanan BPKB dikategorikan sebagai tindakan melawan hukum.
Langkah Hukum yang Bisa Diambil Nasabah
Menanggapi fenomena ini, para ahli hukum menyarankan nasabah yang haknya dikebiri untuk tidak tinggal diam. Nasabah disarankan segera meminta alasan penolakan secara tertulis dari kantor cabang resmi serta mengumpulkan bukti-bukti komunikasi. Jika perusahaan pembiayaan tetap bersikeras menahan BPKB tanpa dasar hukum kontrak yang valid, nasabah memiliki hak untuk melayangkan somasi, melaporkan kasus ini ke Otoritas Jasa Keuangan (OJK), atau menempuh jalur hukum dengan delik dugaan penggelapan aset ke pihak kepolisian.